Le législateur ne peut pas décréter des services bancaires gratuits (DC QPC 26 juin 2026) : vive la liberté d'entreprendre, la liberté contractuelle et donc le droit de facturer.
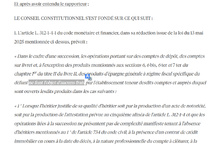
La liberté contractuelle existe encore pour les banques et en réalité pour les trente professionnels régis par le Code monétaire et financier. Qu'on se le dise ! Et ce malgré des centaines d'articles très contraignants. Il me plaît de vous renvoyer à mon ouvrage (Droit bancaire et financier, mare & martin, 2026, p. 427, n°796, à paraître, la décision a pris place dans un paragraphe dont le titre noyé est "Services payants"). Insister sur la notion de services tout le long de cet ouvrage permet ce réalisme : les entreprises ne vivent qu'en pouvant facturer leurs produits et services.
Le législateur ne peut pas décréter des services gratuits, dans le charabia qui vise "les frais", comme surligné sur l'image (DC QPC 26 juin 2026). La loi ne peut pas inventer le travail qui ne paye pas ! Bon, ce début de phrase est formellement faux , le droit au compte qui permet une douzaine de services gratuits la dénie ; sauf qu'il s'agit d'une exception avec une motivation profonde (la bancarisation du monde oblige à disposer d'un compte).
On passe sur les circonstances malheureuses de l'affaire (le législateur ne doit pas faire une loi pour un cas qui fait le buzz, il faut plus de recul et de sang-froid) ; les banques ne sont pas parfaites mais on peut en changer et certaines ont des "frais" (des prix ou commissions pour leur services très bas). On s'en tient au renvoi par le Conseil d’État (arrêt ci-dessous).
Il n'y a rien à dire sinon que les banques et autres entités ayant des activités économiques bénéficient de la liberté contractuelle dans les limites classiques (notamment les dispositions d'ordre public) et dans celles des limites prudentielles, soit du respect des ratios du bilan (disons les accords de Bâle pour ceux qui voient...). On connaît maintenant un peu l'affaire dans le public : les exigences limitent parfois le volume d'affaires, on pense aux crédits immobiliers, en sorte qu'il y a une atteinte indirecte à la liberté contractuelle.
Voilà le plan à retenir pour relater (en deux parties !) la situation de la liberté contractuelle, encore que la seconde limite invite à spécialement respecter la première : on ne peut pas diriger tous les volumes et types d'affaires, avec des ratios prudentiels du bilan, et de surcroît imposer des règles tatillonnes. On n'est plus, sinon, dans une société de liberté. Mais plutôt soviétique...
C'est pourtant ce qui se passe, les banques se laissent faire : elles négocient des compensations avec le pouvoir, c'est une mauvaise méthode car rien ne vaut la liberté. Et la doctrine manque de le dire car elle adore quant à elle commenter des textes toujours plus techniques et entonner le chant si empathique de la protection du client au nombre infini de couplets...
La liberté contractuelle consiste à pouvoir fixer ses prix pour telle prestation. Ces prix doivent être annoncés et le Code monétaire et financier comporte cette exigence qui remonte, en vérité, à 1984 : il n'y pas de "frais bancaires" comme déjà des premiers commentaires le disent, il y a des prix stipulés et consignés dans une plaquette informant précisément les clients (et les futurs clients) (sur ce mécanisme de tarifs mis à jour annuellement : H. Causse, Droit bancaire et financier, mare et matin, 2026, p. et n° ).
La seconde grande chose à dire, à suivre la décision, est que la liberté contractuelle est attachée à la liberté d'entreprendre ; cela renforce cette liberté qui, si elle trône dans le Code civil, ce qui fait plaisir au privatiste, a une force discutée. Mais cette consécration constitutionnelle en demi-teinte est plus nette quand elle est attachée, comme ici, à la liberté d'entreprendre. Ce qui est le cas ici et comme le fait le Conseil constitutionnel depuis longtemps, et à période régulière.
Dans la foulée, on doit traduire l'idée ou ces trois idées (deux libertés et leur lien). En effet, la liberté contractuelle emporte nécessairement avec elle la liberté non pas de prélever des frais bancaires, langue non juridique, journalistique, langage finalement faux, mais elle permet de stipuler des services et les tarifs dus selon ces services, elle permet de stipuler les prix ; elle emporte donc le droit de facturer.
Le législateur ne peut pas décréter des services bancaires gratuits ou, plus exactement, s'il le peut, il doit le faire sous diverses contraintes constitutionnelles et des motivations spéciales et donc avec précaution : c'est déjà une atteinte notable aux entreprises, ici les banques mais cela concerne tous les teneurs de compte (dont les établissements de paiement). On ne s'en rend plus compte tant les entreprises sont écrasées par les normes, des normes que le secteur public ne sait même pas lui-même respecter...
Le pays est foncièrement socialiste et personne ne réalise que tout ce qui nous entoure, ou presque, est fabriqué par les entreprises... Au Conseil constitutionnel la flamme de la liberté pour les entreprises n'est pas éteinte, mais elle n'est pas vaillante. La liberté d'entreprendre et la liberté contractuelle sont souvent utilisées, pour une censure constitutionnelle, pour des textes très spéciaux qui n'évoquent pas la substance de la liberté d'entreprendre : l'initiative, la création, le contrat, les prix...
Un auteur qui s'interrogeait sur le caractère fondamental de la liberté d'entreprendre relevait, il y a à peine quelques années, une dizaine de censures. Et nous ajoutons, une seconde fois, censures parfois intervenues dans des circonstances spéciales qui évoquent mal la nécessité de renforcer la liberté d'entreprendre pour sauver le droit de l'entreprise (et d'autres..., on doit sans doute dire le droit économique).
En l'espèce, la consécration est intéressante puisqu'elle montre que la liberté d'entreprendre irrigue la liberté contractuelle laquelle irrigue la liberté des prix... qu'une décision d'un État d'une idéologie rampante socialiste (les dettes publiques qui risquent de noue conduire à la faillite le montrent...) ne parvienne pas à citer la liberté des prix qu'il s'est acharné à dénier depuis des années (comme si la concurrence n'existait pas et ne permettait pas de changer de fromager !).
La consécration manque de force et oublie le contexte ultra-réglementaire de la banque qui justifierait une attention plus précise encore : mieux préserver la liberté contractuelle. On s'en expliquera ici ou ailleurs plus en détail, car cette décision est une des rares actualités qui élève le débat sans enterrer le droit bancaire et financier dans les alinéas des règles du crédit à la consommation ou des escroqués numériques qui se disent victimes de leurs banques... La matière a en charge la monnaie, le financement de l'économie, la stabilité financière, la gestion des marchés.... bref la finance, soit des choses majeures de l'économie et de la vie économique et il ne faut donc pas l'engoncer dans une technicité qui fait oublier l'essentiel.
Rendez-vous dans quelques semaines, ici ou ailleurs : contrairement à ce que nous avons dit plus haut, il y a tout de même pas mal à dire, et on verra déjà si le Conseil d’État parle seulement en termes de "liberté d'entreprendre" ou s'il utilisera la notion de liberté du commerce et de l'industrie (sur cette dernière : D. Linotte, D. Piette er R. Romi, Droit public économique, LexisNexis, 2022, p. 95, n° 310 et s., et sur dix pages).
Alors on peut dire au Conseil constitutionnel : bien mais peut mieux faire.
Hervé CAUSSE
15/09/2026


 Accueil


